


Türkiye Ağır Vasıta Satış Sonrası Pazarı 2.7 Milyar Dolara Ulaşarak Rekor Kırdı
Lojistik ve taşımacılık ekosisteminde kârlılığın kuralları yeniden yazılırken, Türkiye ağır vasıta satış sonrası pazarı 2025 yılı itibarıyla 2 milyar 660 milyon dolarlık rekor bir büyüklüğe ulaşarak sektörün en stratejik yatırım alanı haline geldiğini kanıtladı. Otomotiv Satış Sonrası Ürün ve Hizmetleri Derneği (OSS) için Frost & Sullivan tarafından hazırlanan kapsamlı “2025 Yılı Türkiye Otomotiv Satış Sonrası Pazarının Stratejik Analizi” raporu, ağır ticari araç pazarındaki ezber bozan dinamikleri gün yüzüne çıkardı. Yeni nesil bir çekici veya treyler yatırımının (CAPEX) artan finansman maliyetleri ve enflasyonist baskılar nedeniyle zorlaştığı günümüz ekonomik konjonktüründe; lojistik şirketleri ve filo yöneticileri, ellerindeki mevcut araçların operasyonel ömrünü uzatmaya odaklanmış durumda. Bu zorunlu strateji değişimi, ağır vasıta bakım ve onarım ekosistemini yalnızca bir “gider kalemi” olmaktan çıkarıp, rekabetin kazanıldığı veya kaybedildiği ana cepheye dönüştürmüştür.
Yaşlanan Filolar Satış Sonrası Pazarı İçin Neden Bir Kaldıraç Etkisi Yaratıyor?
Ağır ticari araç sektöründeki en çarpıcı verilerden biri, araç parkındaki yaşlanma ivmesidir. Rapora göre, Türkiye’de 1.25 milyon adedi aşan ağır ticari araç parkının ortalama yaşı 2023 yılında 17,4 iken, 2025 yılında 18,1’e yükselmiştir. Daha da kritik olan detay, toplam parkın yüzde 80,5’inin 5 yaş ve üzeri araçlardan oluşmasıdır. Filo yöneticileri ve lojistik şirketleri için bu istatistiğin operasyonel sahadaki karşılığı son derece nettir: Araçların büyük bir bölümü üretici garantisi kapsamından çıkmış durumdadır.
Bu yapısal yaşlanma, satış sonrası pazarı büyümesinin binek araçlardan tamamen farklı bir karakter sergilemesine neden olmaktadır. Yeni araç satışlarındaki daralmaya rağmen, satış sonrası gelirlerinin yüzde 5,7 gibi güçlü bir bileşik büyüme oranı (CAGR) yakalaması, sektörün hacimden ziyade “değer” üzerinden büyüdüğünü göstermektedir. Eskiyen bir çekicinin bakımı, artık sadece yağ ve filtre değişiminden ibaret değildir; şanzıman revizyonları, diferansiyel onarımları ve ağır motor yenilemeleri (overhaul) gibi yüksek katma değerli mekanik müdahaleler pazarın lokomotifi konumundadır.
Euro VI ve Karmaşık Teknolojilerin Yedek Parça Maliyetlerine Etkisi
Pazarın 2030 yılına kadar 3.3 milyar dolara ulaşması beklenirken, bu sıçramanın arkasında yatan en büyük teknik katalizör “emisyon standartları ve elektronikleşme” süreçleridir. Geçmişte mekanik beceriyle çözülebilen arızalar, bugün Euro VI normları nedeniyle tamamen yazılım ve sensör odaklı bir yapıya bürünmüştür.
- Emisyon Sistemleri: DPF (Dizel Partikül Filtresi), SCR ve AdBlue bileşenlerinin periyodik bakımı ve arıza onarımları, fatura tutarlarını dramatik şekilde artırmaktadır.
- Elektronik Şanzıman ve Frenler: Otomatikleştirilmiş şanzımanlar ve elektronik kontrollü fren sistemleri (EBS), kalibrasyon ve dijital tanılama (diagnostik) cihazlarına sahip uzman servisleri zorunlu kılmaktadır.
- Değer Havuzunun Büyümesi: Parça fiyatlarındaki artışın yanı sıra, bu karmaşık sistemleri onaracak nitelikli teknisyen emeğinin maliyeti de toplam onarım faturasını yukarı çekmektedir.
Kilometre bazlı istatistiklere bakıldığında, çekicilerin yıllık ortalama kullanımının 68 bin kilometreden 67 bin kilometreye düştüğü görülmektedir. Kilometredeki bu gerilemeye rağmen pazarın değer olarak büyümesi, kullanılan yedek parçaların birim maliyetlerinin ve teknolojik karmaşıklığının ne derece arttığının en somut matematiksel kanıtıdır.
Operasyonel Süreklilik (Uptime) ve TCO Optimizasyonu Stratejileri
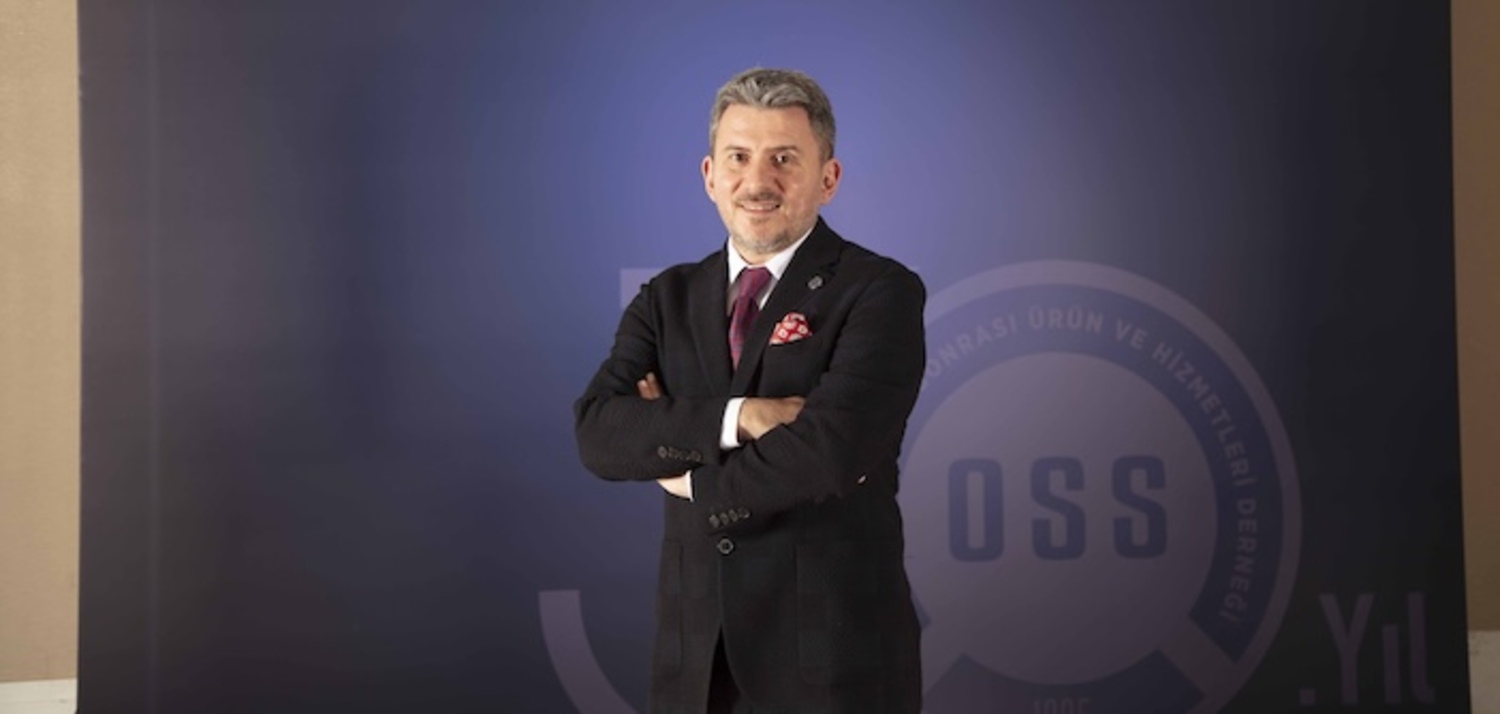
Lojistik operasyonlarında bir aracın yolda olması para kazandırırken, serviste beklemesi (downtime) sadece gelir kaybı değil, aynı zamanda müşteri memnuniyetsizliği ve kontrat iptalleri riski yaratır. OSS Derneği Başkanı Ali Özçete, bu operasyonel süreklilik vizyonunu şu sözlerle özetlemektedir:
“Ağır ticari araç parkının yüzde 80,5’inin 5 yaşın üzerinde olması, satış sonrası ürün ve hizmetlere yönelik talebin güçlü biçimde süreceğini gösteriyor. Ancak bu talep artık yalnızca klasik bakım ve parça değişimi ile sınırlı değil. Euro VI emisyon sistemleri, otomatik ve elektronik kontrollü şanzımanlar, gelişmiş fren sistemleri, telematik, dijital tanılama ve yüksek değerli mekanik onarımlar, pazarı daha uzmanlık gerektiren bir yapıya taşıyor. Bu nedenle ağır ticari satış sonrası pazarında rekabet, yalnızca parça bulunabilirliğiyle değil; aracı en kısa sürede tekrar yola çıkarma kabiliyeti, teknik uzmanlık, doğru teşhis, hızlı tedarik ve servis kalitesiyle belirleniyor.”
Ali Özçete – OSS Derneği Başkanı
Bu rekabet ortamında büyük lojistik filoları (Ekol, Mars, Omsan vb.), araç duruş sürelerini minimize etmek için kendi “in-house” (şirket içi) servis merkezlerini güçlendirmekte veya bağımsız atölyelerle SLA (Hizmet Seviyesi Anlaşması) odaklı sabit fiyatlı bakım kontratları imzalamaktadır. 3-5 yaş aralığındaki araçlar, OES (Orijinal Ekipman Servisi) ile bağımsız servisler arasında kıyasıya bir rekabetin yaşandığı ana savaş alanıdır. Toplam Sahip Olma Maliyetini (TCO) düşürmek isteyen filolar, garantisi biten aracı hızla bağımsız kanala kaydırarak bakım bütçelerini optimize etmeye çalışmaktadır.
Sürdürülebilirlik, Regülasyonlar ve Geleceğin Servis Altyapısı
Ağır vasıta bakım süreçlerinde çevresel regülasyonlar, yakın gelecekte sadece bir uyumluluk meselesi değil, doğrudan bir ticaret engeli veya avantajı olacaktır. 2026 yılından itibaren Avrupa Birliği’nde devreye girecek CO2 dengeleme raporlamaları (SKDM), Türkiye’den Avrupa’ya taşıma yapan uluslararası nakliye firmalarını doğrudan etkileyecektir. Elektrikli ağır ticari araçların pazardaki penetrasyonu şu an için yüzde 0,02 gibi sembolik bir seviyede olsa da; mevcut dizel filoların emisyon değerlerini fabrika standartlarında tutmak, egzoz muayenelerinden geçmek ve karbon ayak izini minimize etmek için DPF temizliği, sensör kalibrasyonu ve yakıt enjeksiyon sistemi bakımları hayati önem taşımaktadır.
Bu teknolojik dönüşümün önündeki en büyük bariyer ise “nitelikli teknisyen” krizidir. Otomatik şanzıman beynini kodlayabilecek, CAN-bus hattındaki veri iletişim hatasını okuyabilecek mekatronik uzmanlarının eksikliği, servis kapasitelerini daraltmakta ve atölye içi maliyetleri artırmaktadır. Parçayı bulmak artık sorunun sadece yarısıdır; o parçayı doğru yazılımla araca entegre edecek ustayı bulmak yeni dönemin en büyük lojistik sınavıdır.
Lojibit Sektör Analizi
Ağır vasıta satış sonrası pazarı verileri, Türkiye lojistik sektörünün yapısal bir dönüşümden geçtiğini net bir şekilde kanıtlamaktadır. Finansmana erişimin zorlaştığı ve yeni çekici maliyetlerinin 150 bin Euro sınırlarını aştığı mevcut makroekonomik tabloda; filoların araç değiştirme döngüleri (replacement cycle) zorunlu olarak uzamıştır. Bu durum, lojistik işletmelerinin yatırım bütçelerini “yeni metal” alımından, “mevcut metali yolda tutacak” önleyici bakım yazılımlarına, telematik sistemlerine ve nitelikli yedek parça stoklarına kaydırmasını zorunlu kılıyor. Bağımsız servisler ve yedek parça distribütörleri için altın çağ niteliğinde olan bu dönem, aynı zamanda teknolojiye ve kalifiye iş gücüne yatırım yapmayan tamirhanelerin oyun dışı kalacağı acımasız bir konsolidasyon sürecinin de habercisidir. Lojistikte ayakta kalmanın yeni formülü, tekerleği döndürmek kadar, o tekerleğin arkasındaki bakım zekasını yönetmekten geçmektedir.